L'attaccante dovrà stare fermo tre settimane. Il report sanitario dei giocatori infortunati. Proseguono gli allenamenti a Castiglion Fiorentino
Ucraina, a Kiev traffico in tilt dopo che i raid russi hanno colpito tre ponti: il video


Webuild conferma il prezzo dell’OPA su Trevi e punta su crescita e lavoro
MILANO (ITALPRESS) – Webuild non alza il prezzo, ma abbassa la soglia. E nel duello per il controllo di Trevi la partita si sposta così dal terreno del rilancio a quello della solidità industriale e finanziaria. Il Consiglio di amministrazione di Webuild ha esaminato il rilancio annunciato da Icop sulla propria offerta pubblica di scambio […]
MILANO (ITALPRESS) – Webuild non alza il prezzo, ma abbassa la soglia. E nel duello per il controllo di Trevi la partita si sposta così dal terreno del rilancio a quello della solidità industriale e finanziaria. Il Consiglio di amministrazione di Webuild ha esaminato il rilancio annunciato da Icop sulla propria offerta pubblica di scambio sulle azioni Trevi e ha deciso di mantenere fermo a 4,50 euro per azione il corrispettivo dell’Opa volontaria totalitaria promossa dal gruppo guidato da Webuild, interamente in contanti, abbassando la condizione di efficacia dell’offerta viene al 50% più un’azione del capitale di Trevi.E’ una scelta che dice molto della strategia con cui Webuild intende affrontare la concorrenza di Icop. Il gruppo non sembra infatti intenzionato a inseguire il rilancio sul terreno di un corrispettivo in azioni il cui valore dipende dall’andamento di Borsa. Preferisce puntare sulla certezza dei 4,50 euro in contanti e, soprattutto, su un progetto industriale che considera in grado di offrire a Trevi una prospettiva di crescita più ampia, sia in Italia sia sui mercati internazionali.La decisione è arrivata dopo un’analisi approfondita condotta dal Consiglio di amministrazione di Webuild insieme ai propri advisor e basata, viene spiegato, esclusivamente sulla documentazione pubblica: il documento d’offerta e il prospetto informativo di Icop, i bilanci e le relazioni finanziarie delle società coinvolte, i comunicati diffusi al mercato e i dati di Borsa.Il punto di partenza resta dunque quello già fissato da Webuild: 4,50 euro per ogni azione Trevi, tutti in denaro. Un prezzo che, secondo i calcoli dell’offerente, incorpora un premio del 29,8% rispetto al prezzo ufficiale del 26 giugno 2026, ultimo giorno di Borsa precedente all’annuncio dell’offerta Icop.Ma la vera partita, nella lettura di Webuild, non si esaurisce nel prezzo.L’abbassamento della soglia rappresenta la principale novità deliberata dal Consiglio. Webuild concentra così l’offerta sull’obiettivo di diventare l’azionista di riferimento di Trevi, senza modificare il corrispettivo destinato agli azionisti.La soglia del 50% più un’azione significa che, qualora l’operazione raggiungesse tale livello, Webuild potrebbe assumere il controllo di Trevi disponendo della maggioranza del capitale. E’ una modifica che rafforza l’impostazione industriale dell’operazione: non serve necessariamente raccogliere una quota vicina alla totalità del capitale per realizzare il progetto, ma è sufficiente conquistare una partecipazione di controllo.E qui si innesta la seconda parte della strategia: Trevi, nella visione di Webuild, non sarebbe soltanto una società da integrare finanziariamente, ma un pezzo di una filiera industriale più ampia.Webuild, forte di 13,6 miliardi di euro di ricavi e di un portafoglio ordini pari a 54 miliardi, sostiene di poter mettere a disposizione di Trevi una piattaforma globale capace di amplificarne le prospettive di sviluppo. Il gruppo sottolinea inoltre la propria posizione finanziaria netta positiva, pari a 110 milioni di euro al 30 giugno 2026, come elemento di solidità a sostegno dell’operazione.L’offerta, viene ribadito, è interamente finanziata e non presenta condizioni legate al finanziamento del debito di Trevi.Il progetto industriale immaginato da Webuild parte dal lavoro e arriva alla catena del valore. L’obiettivo dichiarato è non soltanto mantenere l’occupazione di Trevi, ma farla crescere, in Italia e all’estero, anche attraverso il mercato cosiddetto ‘terzò, cioè quello non direttamente riconducibile al perimetro Webuild.Lo stesso ragionamento viene esteso a Soilmec, la società del gruppo Trevi specializzata in macchinari e attrezzature per il sottosuolo, che nella prospettiva di Webuild rimarrebbe all’interno di Trevi.L’integrazione, nella lettura del gruppo, consentirebbe di riportare all’interno di un unico perimetro industriale alcune fasi ad alto valore aggiunto oggi affidate anche a soggetti terzi. Il risultato atteso sarebbe una maggiore capacità di presentarsi alle gare per grandi opere con un’offerta integrata, riducendo i passaggi esterni e aumentando la competitività anche sul fronte dei prezzi.E’ una logica che va oltre la semplice acquisizione: mettere insieme competenze, macchinari, progettazione e realizzazione per poter competere su commesse di maggiore dimensione e complessità.Per Trevi, secondo Webuild, significherebbe anche entrare in una rete commerciale più ampia, con accesso a nuove geografie, nuovi clienti e nuove gare. Per la filiera italiana delle grandi infrastrutture, la maggiore scala del gruppo dovrebbe tradursi, nelle intenzioni dell’offerente, in una maggiore capacità competitiva.E’ proprio qui che Webuild traccia la linea di demarcazione con l’offerta Icop.Icop ha rilanciato offrendo 0,165 nuove azioni Icop per ogni azione Trevi. Un corrispettivo che, a differenza dei 4,50 euro cash proposti da Webuild, non ha un valore predeterminato: il suo controvalore dipende dal prezzo di Borsa dell’azione Icop.La stessa Icop ha indicato un valore di 5,165 euro sulla base del prezzo ufficiale del 26 giugno e di 5,049 euro sulla base del prezzo del 25 settembre, ricordando tuttavia che il valore può cambiare fino alla data di pagamento.Per Webuild è una differenza sostanziale. Un’offerta in contanti trasferisce all’azionista un valore definito; un’offerta in azioni trasferisce invece titoli e, con essi, il rischio legato alla loro quotazione futura.E’ anche per questo che Webuild sostiene di non voler inseguire Icop in una gara al rialzo costruita sull’aumento del numero di azioni da consegnare. Il gruppo contesta infatti la possibilità di considerare equivalente un corrispettivo cash certo e un corrispettivo azionario il cui valore dipende da un titolo con un flottante ristretto.Il secondo elemento sul quale Webuild concentra la propria analisi riguarda proprio la liquidità del titolo Icop.Secondo i dati richiamati dal gruppo, il flottante di Icop è pari al 16,18% del capitale. Il 78,4% è detenuto dalla holding della famiglia Petrucco, mentre un ulteriore 5,4% è nelle mani di un socio soggetto a lock-up fino a settembre 2028. Ne deriva che circa l’84% del capitale non è disponibile alla negoziazione.Il prezzo dell’azione Icop si forma dunque su una quantità relativamente contenuta di titoli. Il rilancio prevede inoltre l’emissione di 10,8 milioni di nuove azioni, un numero che Webuild indica come superiore al doppio dell’attuale flottante, pari a circa 5,2 milioni di azioni.E’ un dato che, nella lettura di Webuild, introduce un’incognita ulteriore: se gli azionisti Trevi che ricevessero le azioni Icop decidessero successivamente di venderle, il mercato dovrebbe assorbire un quantitativo di titoli molto superiore a quello normalmente disponibile.E c’è un altro elemento. Anche in caso di adesione integrale all’offerta, la holding della famiglia Petrucco manterrebbe, secondo le elaborazioni di Webuild, circa il 58,5% di Icop. Gli azionisti Trevi che aderissero all’offerta si troverebbero quindi a diventare azionisti di minoranza di una società controllata da un singolo azionista. A ciò si aggiunge la previsione statutaria della maggiorazione del diritto di voto per gli azionisti che detengano i titoli da almeno 24 mesi.Webuild mette poi sotto la lente l’andamento del titolo Icop. Dal collocamento del luglio 2024, avvenuto a 5,92 euro, le azioni hanno registrato un apprezzamento superiore al 400%, a fronte di volumi di scambio contenuti.Negli ultimi dodici mesi, secondo i dati citati da Webuild, è passato di mano circa l’11% del capitale Icop, contro circa il 184% del capitale Trevi.La questione della liquidità diventa quindi centrale anche nel tentativo di attribuire un valore al corrispettivo azionario.Webuild contesta inoltre i multipli utilizzati da Icop. Secondo le elaborazioni del gruppo, Icop viene valutata 21,7 volte il proprio EBIT 2025, un rapporto superiore al doppio della media dei comparabili utilizzati da Icop per valutare Trevi, pari a 10,1 volte, che scende a 8,8 escludendo la stessa Icop.Il gruppo osserva inoltre che Icop avrebbe utilizzato criteri differenti nella selezione dei comparabili: un paniere ampio per valutare Trevi e soltanto tre società, tra cui Trevi e l’americana Sterling Infrastructure, per valorizzare la propria azienda.Si tratta, va sottolineato, di elaborazioni e valutazioni di Webuild, che è parte interessata in quanto offerente concorrente, e che la stessa società definisce basate esclusivamente su informazioni pubbliche.Quanto vale il rilancio Icop? E’ probabilmente questo il punto più delicato del confronto.Sulla carta il rilancio di Icop porta il controvalore sopra i 5 euro per azione Trevi. Ma quel valore, sottolinea Webuild, è costruito sulla quotazione dell’azione Icop e non rappresenta quindi un importo certo che l’azionista Trevi incasserà.Webuild prova a ricostruire il valore del corrispettivo partendo anche dalle valutazioni degli advisor di Trevi, Mediobanca e Vitale. Nel comunicato dell’emittente relativo all’offerta Webuild, i due advisor avevano indicato, a seconda delle metodologie, un intervallo di valore per Trevi compreso tra 4,9 e 6,1 euro per azione. Nel documento relativo all’offerta Icop, gli stessi advisor avevano stimato un rapporto di concambio tra 0,222 e 0,312 azioni Icop per ogni azione Trevi.Incrociando queste indicazioni, Webuild arriva a stimare in circa 21 euro il valore medio implicito dell’azione Icop e, di conseguenza, in circa 3,4 euro il valore medio del corrispettivo Icop per ciascuna azione Trevi.E’ una lettura che porta Webuild a sostenere che il valore effettivo del rilancio Icop sarebbe sensibilmente inferiore a quello indicato dalla stessa Icop e anche ai 4,50 euro cash dell’offerta Webuild.Una conclusione analoga viene ricavata dal confronto con la Borsa. Il prezzo medio ponderato dell’azione Icop nei dodici mesi precedenti la data di riferimento è indicato dal Consiglio di amministrazione di Trevi in 20,116 euro. Applicando quel valore al rapporto di concambio di 0,165, il corrispettivo sarebbe pari a circa 3,3 euro per azione Trevi.Per arrivare ai 5,049 euro indicati da Icop occorrerebbe invece, secondo i calcoli di Webuild, una quotazione dell’azione Icop superiore di circa il 52% rispetto alla media dei dodici mesi.L’effetto fiscale e il rischio trasferito agli azionistiC’è poi una differenza che non emerge immediatamente dal confronto dei numeri: chi aderisce all’offerta Icop non riceve denaro.Questo significa che l’azionista Trevi, aderendo all’offerta, diventa azionista di Icop e assume il rischio legato all’andamento del nuovo titolo. Inoltre, secondo quanto evidenziato da Webuild, trattandosi di un’operazione fiscalmente realizzativa, l’azionista che si trovasse in plusvalenza potrebbe essere tenuto a versare le relative imposte senza avere incassato denaro dall’operazione.Webuild richiama infine un precedente concreto: nel giugno 2025, nell’operazione con cui Icop ha acquisito il controllo di Palingeo, le azioni Icop erano state valorizzate 9,50 euro ciascuna, sulla base di 1,728 milioni di nuove azioni Icop assegnate a fronte delle azioni Palingeo per un valore complessivo di 16,4 milioni di euro.A distanza di circa quindici mesi, sottolinea Webuild, agli azionisti Trevi viene chiesto di accettare quelle stesse azioni a un valore superiore di oltre tre volte.La fotografia finanziaria di Icop costituisce un altro capitolo del confronto.Secondo i dati richiamati da Webuild, la posizione finanziaria netta di Icop è passata da una liquidità netta di 15,5 milioni di euro a fine 2024 a un indebitamento finanziario netto di 183,7 milioni al 30 giugno 2026. In diciotto mesi, il peggioramento indicato è quindi di circa 199 milioni.Nel 2025 il flusso di cassa dell’attività operativa, al netto degli investimenti in attività materiali, è risultato negativo per 15 milioni di euro, mentre circa 75 milioni sono stati destinati alle acquisizioni. Nel primo semestre del 2026 lo stesso flusso è risultato negativo per altri 26 milioni.Con Trevi, l’indebitamento finanziario lordo pro forma di Icop passerebbe, secondo le stime riportate da Webuild, da 279 a 483 milioni di euro.E’ un dato che il gruppo considera particolarmente rilevante perchè il piano industriale Icop 2026-2029 è stato predisposto su base standalone e, quindi, non incorpora l’effetto finanziario dell’operazione Trevi.Un piano industriale che punta a crescere più dei mercatiAnche sulle prospettive industriali di Icop Webuild solleva una serie di interrogativi.Il piano 2026-2029 prevede ricavi tra 900 e 950 milioni di euro nel 2029, con una crescita media annua indicata tra il 15% e il 17%. Una dinamica che, secondo i dati riportati nel prospetto informativo, sarebbe significativamente superiore ai tassi di crescita attesi per i mercati di riferimento, indicati tra il 4,7% e l’8%.Una parte importante di questa crescita dovrebbe arrivare dagli Stati Uniti. Il piano prevede un aumento della quota di mercato nelle fondazioni, dall’attuale circa 1,3% a quasi il 2%, oltre all’avvio nel 2027 dell’attività di microtunneling.Il portafoglio ordini, secondo Icop, coprirebbe il 40-45% dei ricavi attesi per il 2027 e il 13-15% di quelli previsti per il 2029.Webuild evidenzia inoltre l’aumento dei margini previsto dal piano, nonostante il peso crescente degli Stati Uniti, area indicata come meno redditizia, e la significativa riduzione dell’incidenza degli investimenti sui ricavi proprio nel momento in cui dovrebbe partire una nuova attività.Quanto alle sinergie con Trevi, Icop le ha quantificate in 55-75 milioni di euro di EBITDA annuo a regime. Il Consiglio di amministrazione di Trevi le ha definite ‘incertè, secondo quanto riportato da Webuild, che sottolinea come tali sinergie siano attese oltre l’orizzonte temporale del piano e non siano state, a suo giudizio, sufficientemente dettagliate quanto alle modalità di realizzazione.Il tema assume rilievo anche perchè Icop ha completato nel 2025 le acquisizioni di Atlantic GeoConstruction Holdings e Palingeo, operazioni che risultano ancora in fase di integrazione, e si appresta ora a contendere Trevi, società di dimensioni maggiori.E’ però sul terreno societario che il confronto tra Webuild e Icop si fa più duro.Webuild considera infatti che il rilancio annunciato da Icop il 25 settembre presenti possibili profili di irregolarità.Quel giorno Icop ha annunciato l’aumento del rapporto di scambio e, quindi, del numero di azioni da emettere a servizio dell’offerta. Secondo Webuild, tuttavia, l’annuncio non avrebbe dato conto della disponibilità delle azioni supplementari nè della convocazione di un’assemblea chiamata ad autorizzarne l’emissione, passaggio che Webuild ritiene richiesto dalla normativa.Il 29 settembre, quindi dopo la scadenza del termine indicato per effettuare un rilancio, il Consiglio di amministrazione di Icop ha deliberato di aumentare il numero massimo di azioni destinabili agli aderenti all’offerta da 8.721.903 a 10.820.406.Secondo Webuild, anche in quella occasione non sarebbe stata convocata un’assemblea per autorizzare l’emissione supplementare. Da qui il rilievo, formulato dall’offerente concorrente, di un possibile eccesso rispetto ai poteri delegati al Consiglio di amministrazione dall’articolo 2343 del Codice civile e dall’articolo 5.5 dello statuto Icop, che prevederebbero per il servizio dell’offerta l’emissione di un massimo di 8.721.903 azioni.Sono questioni che Webuild considera tali da sollevare dubbi sia sulla regolarità del rilancio sia sulla validità dell’emissione delle azioni supplementari. Il gruppo ha presentato un esposto alla Consob il 28 settembre 2026.Si tratta, naturalmente, di contestazioni formulate da Webuild e sottoposte all’attenzione dell’autorità competente: non di irregolarità definitivamente accertate.Nel frattempo, la competizione resta aperta e il nuovo assetto deciso da Webuild modifica i termini della partita.Il gruppo non ha aumentato i 4,50 euro per azione, ma ha ridotto la soglia di efficacia al 50% più un’azione. E’ il modo scelto per concentrare l’operazione sull’obiettivo che Webuild considera centrale: ottenere il controllo di Trevi e inserirla in un gruppo infrastrutturale di dimensione globale.La solidità finanziaria è un altro elemento sul quale Webuild insiste. Il corrispettivo è integralmente coperto da risorse finanziarie disponibili e dalla relativa garanzia di esatto adempimento. Inoltre, il gruppo ricorda di avere predisposto una linea dedicata che, ove necessario, consentirebbe di rimborsare l’indebitamento esistente di Trevi conseguente al cambio di controllo.Il 24 settembre 2026, inoltre, S&P Global Ratings ha confermato il rating di Webuild a BB+ con outlook stabile, giudicando adeguata la liquidità del gruppoIl confronto tra Webuild e Icop si presenta quindi con due impostazioni profondamente diverse.Da una parte c’è un’offerta cash da 4,50 euro, con un valore immediatamente determinabile, sostenuta da un gruppo con 13,6 miliardi di ricavi, 54 miliardi di portafoglio ordini e una posizione finanziaria netta positiva di 110 milioni di euro al 30 giugno 2026.Dall’altra c’è un’offerta in azioni, il cui valore è legato alla quotazione di Icop e alla capacità del mercato di assorbire un numero di nuove azioni superiore all’attuale flottante della società, con una struttura finanziaria che negli ultimi diciotto mesi ha registrato un significativo aumento dell’indebitamento.La scelta di Webuild di non rilanciare sul prezzo, ma di abbassare la soglia di efficacia, è dunque il segnale che il gruppo intende giocare la partita soprattutto sul terreno della certezza del corrispettivo, della capacità finanziaria e del progetto industriale.E in questo quadro il passaggio più importante non è tanto quello dai 4,50 ai 5 euro teorici del confronto fra le due offerte, quanto la natura stessa del valore che viene consegnato agli azionisti Trevi: denaro certo da una parte, azioni il cui valore è affidato al mercato dall’altra.C’è infine un’ultima avvertenza rivolta da Webuild agli azionisti Trevi. Richiamando quanto già evidenziato dal Consiglio di amministrazione dell’emittente, il gruppo sottolinea che, secondo l’interpretazione giurisprudenziale richiamata, l’adesione a una delle due offerte potrebbe non essere più revocabile dopo la chiusura del relativo periodo di adesione, anche qualora l’altra offerta avesse successivamente esito positivo.E’ uno snodo non secondario perchè, nell’ipotesi in cui entrambe le operazioni arrivassero al perfezionamento e Webuild conquistasse il controllo di Trevi, chi avesse aderito all’offerta Icop potrebbe ritrovarsi azionista di minoranza di Icop, a sua volta azionista di minoranza di Trevi controllata da Webuild. Una struttura nella quale, secondo Webuild, non vi sarebbe integrazione tra i due gruppi e le sinergie indicate da Icop risulterebbero ‘sostanzialmente inferiorì.La parola finale, per ora, resta al mercato e agli azionisti. Ma dopo la riunione del Consiglio di amministrazione di Webuild la sfida per Trevi ha assunto una fisionomia ancora più netta: Icop ha scelto di rilanciare con le azioni; Webuild ha scelto di non inseguire quel rilancio, confermare i 4,50 euro cash e rendere più bassa la soglia necessaria per prendere il controllo. E’ su questa differenza, prima ancora che sulla distanza apparente fra i numeri, che si gioca adesso il confronto.
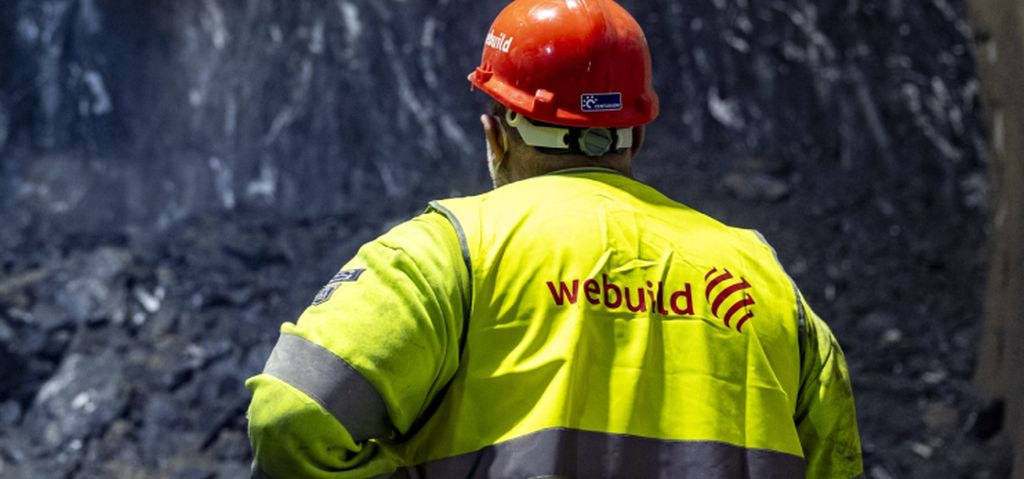
– foto ufficio stampa Webuild –(ITALPRESS).
Se vuoi leggere le notizie principali della Toscana iscriviti alla Newsletter QUInews - ToscanaMedia. Arriva gratis tutti i giorni alle 20:00 direttamente nella tua casella di posta.
Basta cliccare QUI